Não. Quem teve câncer e hoje está em remissão não perde, só por isso, a isenção de imposto de renda sobre a aposentadoria ou a pensão. A Justiça entende que basta o diagnóstico da doença grave, sem exigir sintomas atuais nem volta da doença. Se a perícia negou a isenção porque você está curado, é possível discutir.
Por que a perícia nega a isenção para quem está em remissão?
Porque muitas perícias olham para o estado de saúde de hoje, e não para o diagnóstico. É comum o laudo oficial reconhecer que a pessoa teve câncer, fez cirurgia e radioterapia, e mesmo assim concluir que “não há doença ativa” ou que “não há limitação funcional”. Com isso, o órgão que paga a aposentadoria segue descontando o imposto.
Essa negativa assusta, mas não encerra a questão. A lei não fala em doença ativa, e os tribunais têm uma posição firme sobre isso, que você vai ver logo abaixo.
O que a lei diz sobre a isenção de IR por câncer?
A isenção vale para quem recebe aposentadoria, reforma ou pensão e tem uma das doenças graves da lista da lei. A neoplasia maligna, nome técnico do câncer, está nessa lista, com base em conclusão da medicina especializada, mesmo que a doença tenha aparecido depois da aposentadoria.
Repare no que a lei não pede. Ela não exige que a doença esteja ativa, não exige incapacidade para o trabalho e não fala em prazo de validade do diagnóstico. E a lei que dá isenção, pelo Código Tributário Nacional, deve ser lida de forma literal: o órgão pagador não pode criar uma exigência que o texto não traz.
Câncer em remissão dá direito à isenção de IR?
Dá, segundo a posição do Superior Tribunal de Justiça. A Súmula 627 do tribunal diz que o contribuinte tem direito à concessão ou à manutenção da isenção sem precisar demonstrar sintomas atuais da doença nem a volta da enfermidade.
Na prática, isso vale para duas situações:
- quem já tinha a isenção e recebeu aviso de que ela seria cortada porque terminou o tratamento;
- quem nunca pediu e descobriu agora, anos depois de vencer o câncer, que tinha esse direito desde a aposentadoria.
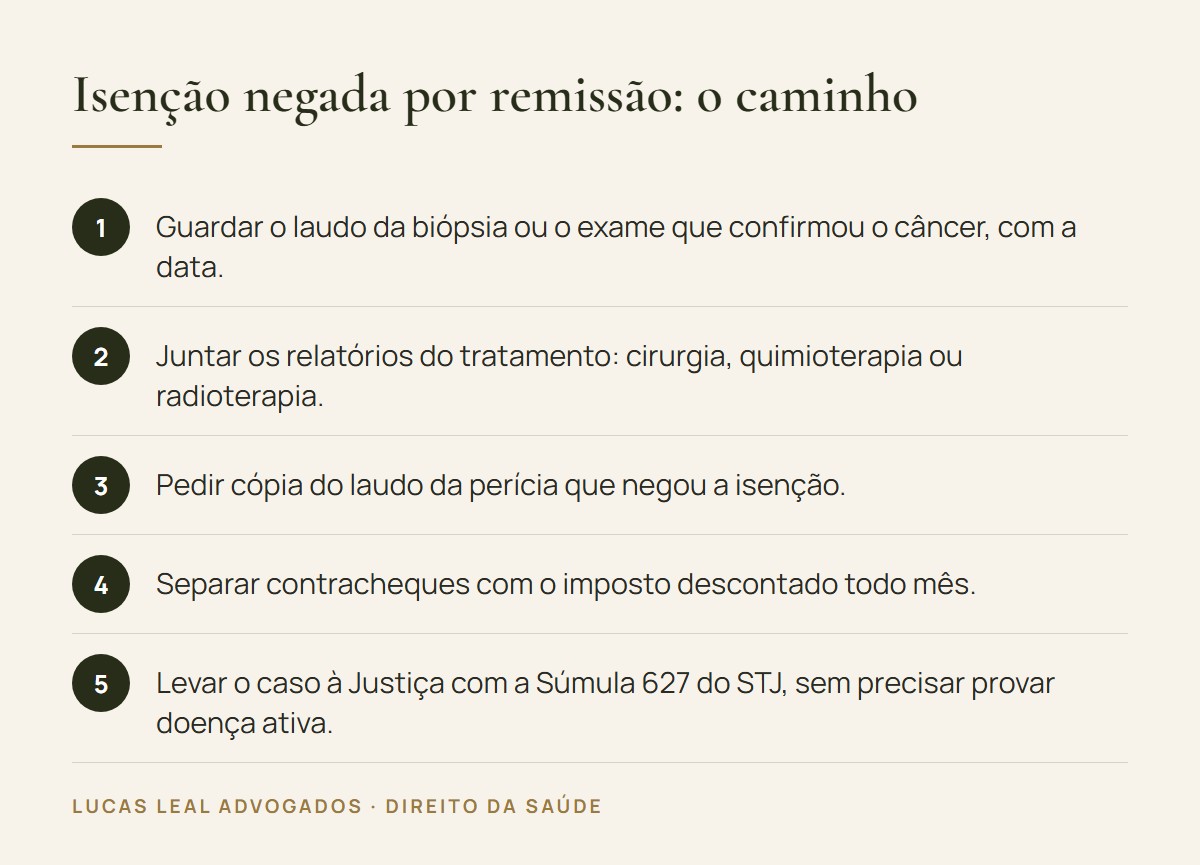
O que pesa é a prova de que o câncer existiu, com a data do diagnóstico. O laudo da biópsia, o anatomopatológico e os relatórios do tratamento costumam ser os documentos centrais.
Um caso do escritório: diagnóstico de 20 anos atrás
Um caso acompanhado pelo escritório mostra como isso funciona. Uma servidora municipal aposentada teve um câncer ginecológico diagnosticado em 2005. Fez cirurgia e radioterapia e, desde então, estava em remissão, sem sinal de volta da doença.
Ao se aposentar, ela pediu a isenção. A perícia oficial do órgão reconheceu o histórico do câncer, mas negou o pedido, dizendo que havia remissão completa e nenhuma limitação. O imposto continuou sendo descontado todo mês.
Na Justiça de Goiás, em 2026, o juiz deu uma liminar que suspendeu o desconto do imposto de imediato e escreveu que a remissão é irrelevante para a isenção. Depois, a sentença:
- declarou o direito à isenção sobre a aposentadoria, por ela ter tido câncer;
- confirmou a suspensão do desconto;
- mandou o órgão pagador devolver o imposto retido desde o início da aposentadoria, corrigido pela taxa Selic.
O juiz aplicou a lei ao pé da letra: o legislador ligou a isenção ao diagnóstico da doença grave, não à sua permanência. Cada caso depende dos documentos, e a decisão ainda pode ser discutida em recurso, mas ela mostra que a negativa por remissão pode ser revertida.
Está passando por uma situação parecida?
Fale com um de nossos especialistasPreciso de perícia oficial para entrar na Justiça?
Não necessariamente. No pedido feito ao órgão pagador, a lei exige laudo de serviço médico oficial. Na Justiça é diferente: pela Súmula 598 do Superior Tribunal de Justiça, o laudo oficial é desnecessário quando o juiz considera a doença grave suficientemente provada por outros meios.
Também não é obrigatório pedir antes ao INSS, à Receita ou ao instituto de previdência. O Supremo Tribunal Federal decidiu no Tema 1373 que a ação para reconhecer a isenção por doença grave e devolver o imposto não exige requerimento administrativo prévio. No caso de Goiás, a negativa da perícia acabou virando prova a favor: o próprio laudo oficial confirmava que o câncer existiu.
Um cuidado: ninguém deve pedir ao médico que escreva que a doença está ativa se ela não está. Não é preciso. O que importa é o diagnóstico bem documentado.
Dá para receber de volta o imposto já descontado?
É possível pedir a devolução do imposto pago indevidamente sobre rendimentos que já estavam isentos, respeitado, em regra, o prazo de cinco anos. Se a doença começou antes da aposentadoria, a isenção pode valer desde o início do benefício. Se começou depois, ela não alcança os rendimentos anteriores ao início da doença.
Veja como a data do diagnóstico muda essa conta no artigo sobre a isenção de IR por câncer desde o diagnóstico.
Quais documentos separar?
| Documento | Para que serve |
|---|---|
| Laudo da biópsia ou anatomopatológico | Prova o câncer e a data do diagnóstico |
| Relatórios da cirurgia, quimioterapia ou radioterapia | Mostram o tratamento feito |
| Laudo atual do oncologista, mesmo dizendo remissão | Confirma o histórico da doença |
| Laudo da perícia que negou a isenção, se houver | Mostra o motivo da negativa |
| Carta de concessão da aposentadoria ou pensão | Prova o rendimento de inatividade |
| Contracheques ou extratos do benefício | Mostram o imposto descontado |
Para ver a lista completa de doenças e rendimentos alcançados, leia o guia de isenção de imposto de renda por doença grave. E, se a doença do coração também faz parte da sua história, há um artigo sobre a isenção de IR por cardiopatia grave.
Perguntas frequentes
Terminei o tratamento de câncer. O INSS pode cortar minha isenção de IR?
O órgão pagador pode fazer nova perícia, mas a Súmula 627 do Superior Tribunal de Justiça diz que não se exige sintoma atual nem volta da doença para manter a isenção. Se o corte vier só por causa da remissão, é possível discutir na Justiça, com os laudos do diagnóstico.
Tive câncer há mais de 10 anos. Ainda tenho direito à isenção de IR?
É possível. A Lei nº 7.713/1988 não fixa prazo de validade para o diagnóstico. Num caso do escritório, a Justiça de Goiás reconheceu em 2026 a isenção de uma aposentada com câncer diagnosticado em 2005 e em remissão. A devolução do que já foi pago respeita o limite de cinco anos.
A perícia oficial negou a isenção. Posso ir à Justiça mesmo assim?
Pode. Na Justiça, a Súmula 598 do Superior Tribunal de Justiça dispensa o laudo oficial quando a doença está provada por outros meios. E, pelo Tema 1373 do Supremo Tribunal Federal, nem é obrigatório ter feito o pedido administrativo antes de entrar com a ação.
A isenção vale para o salário de quem voltou a trabalhar?
Não. A isenção alcança aposentadoria, reforma e pensão. O Tema 1037 do Superior Tribunal de Justiça definiu que ela não se aplica aos rendimentos de quem tem doença grave e continua em atividade. O salário segue tributado.
Quanto tempo de imposto posso pedir de volta?
É possível pedir a devolução do imposto pago indevidamente sobre rendimentos que já estavam isentos, respeitado, em regra, o prazo de cinco anos. Se a doença começou antes da aposentadoria, a isenção pode valer desde o início do benefício. Se começou depois, ela não alcança os rendimentos anteriores ao início da doença.
Em resumo
- A Lei nº 7.713/1988, art. 6º, XIV, isenta de imposto de renda a aposentadoria, a reforma e a pensão de quem tem neoplasia maligna, mesmo que a doença tenha surgido depois da aposentadoria.
- A Súmula 627 do Superior Tribunal de Justiça dispensa a prova de sintomas atuais ou de volta da doença para conceder ou manter a isenção.
- O Código Tributário Nacional, art. 111, II, manda interpretar literalmente a lei de isenção, que não exige doença ativa nem incapacidade.
- A Súmula 598 do Superior Tribunal de Justiça dispensa o laudo oficial na Justiça, e o Tema 1373 do Supremo Tribunal Federal dispensa o pedido administrativo prévio.
- Em 2026, num caso do escritório, a Justiça de Goiás reconheceu a isenção de uma aposentada com câncer de 2005 em remissão e mandou devolver o imposto com Selic.
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu caso por um advogado especialista em direito da saúde. Atualizado em 19 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas