A isenção de IR por cardiopatia grave vale para aposentados, pensionistas e militares reformados que tenham a doença atestada por médico especialista. Ela está na Lei nº 7.713/1988, art. 6º, XIV e XXI, alcança os proventos de aposentadoria e pensão e permite pedir de volta o imposto pago, em regra, nos últimos cinco anos.
Quem tem direito à isenção de IR por cardiopatia grave?
Tem direito quem recebe aposentadoria, reforma ou pensão e tem cardiopatia grave reconhecida pela medicina especializada. A Lei nº 7.713/1988, art. 6º, XIV, isenta os proventos de aposentadoria ou reforma de quem tem uma das doenças da lista, e a cardiopatia grave é uma delas. O inciso XXI estende a isenção às pensões.
A lei diz que o direito existe mesmo que a doença tenha aparecido depois da aposentadoria. Não importa, portanto, se a pessoa se aposentou por idade ou por tempo de contribuição e só anos depois descobriu o problema no coração.
Dois limites precisam ficar claros. O primeiro: a lista de doenças é fechada, segundo o Tema 250 do Superior Tribunal de Justiça, e doença do coração que não seja grave fica de fora. O segundo: a isenção é sobre aposentadoria, reforma e pensão. Pelo Tema 1037 do mesmo tribunal, ela não se aplica ao salário de quem está em atividade.
O que é considerado cardiopatia grave?
A lei não traz uma lista de diagnósticos do coração. Ela fala em cardiopatia grave “com base em conclusão da medicina especializada”. Quem responde, então, é o cardiologista, olhando para o caso concreto.
Em geral, o que pesa na avaliação é o conjunto: o tipo de lesão, como uma doença de válvula, uma insuficiência cardíaca ou as sequelas de um infarto, o resultado dos exames, a limitação para esforços do dia a dia, o risco de eventos graves e a indicação de cirurgia ou de implante de válvula. Sintomas como dor no peito, tontura e desmaios, e a ordem médica de parar de trabalhar, ajudam a mostrar a gravidade quando estão registrados.
Meu laudo diz “moderada”. Perdi o direito?
Com esse laudo, o pedido tende a ser negado, porque a lei exige a palavra grave. Mas um laudo não encerra a questão.
Essa situação é frequente. O aposentado faz acompanhamento em um posto de saúde, tem indicação de cirurgia no coração para o futuro, foi orientado a parar de trabalhar e, mesmo assim, ouve do médico que o quadro é “moderado”. A classificação depende de critérios técnicos, e médicos diferentes podem chegar a conclusões diferentes sobre o mesmo paciente.
O caminho honesto é buscar uma segunda avaliação com um cardiologista, levando todos os exames. Se o especialista concluir que a cardiopatia é grave, ele deve escrever isso no laudo e explicar por quê. Se concluir que não é, o pedido não tem base, e é melhor saber disso antes de entrar com um processo. Ninguém deve pedir a um médico que escreva o que ele não vê nos exames.
Vale lembrar que o quadro pode mudar. Uma doença de válvula classificada como moderada hoje pode se agravar, e o direito nasce quando a gravidade for atestada.
Precisa de laudo de médico do SUS ou de perícia oficial?
No pedido administrativo, sim. Na Justiça, não necessariamente. A Lei nº 9.250/1995, art. 30, diz que, para o reconhecimento da isenção, a doença deve ser comprovada por laudo pericial emitido por serviço médico oficial da União, dos estados, do Distrito Federal ou dos municípios. É a regra que o INSS e os órgãos pagadores seguem.
No processo judicial, vale a Súmula 598 do Superior Tribunal de Justiça: o laudo médico oficial é desnecessário quando o juiz entende que a doença grave está suficientemente demonstrada por outros meios de prova. O laudo de um cardiologista particular, bem fundamentado e acompanhado dos exames, serve. É comum o juiz nomear um perito para confirmar.
E não é obrigatório passar antes pela via administrativa. O Supremo Tribunal Federal decidiu, no Tema 1373, que a ação para reconhecer a isenção por doença grave e pedir a devolução do imposto não exige requerimento administrativo prévio.
Está passando por uma situação parecida?
Fale com um de nossos especialistasComo a Justiça decide um pedido de isenção?
Um caso acompanhado pelo escritório mostra o caminho da prova. A doença era outra da mesma lista, um câncer, mas a lógica é igual para a cardiopatia grave.
Um aposentado que recebia do INSS e de um fundo de previdência privada pediu a isenção com o relatório do médico que o acompanhava. O juiz mandou fazer perícia médica, que confirmou a doença e fixou a data do diagnóstico. Em maio de 2026, a Justiça Federal em São Paulo:
- declarou o direito à isenção desde a data do diagnóstico;
- reconheceu que a isenção vale também para a aposentadoria complementar, paga por previdência privada;
- condenou a União a devolver o imposto descontado desde então, com correção;
- mandou as duas fontes pagadoras pararem de reter o imposto de imediato.
A sentença aplicou a Súmula 598, sobre o laudo, e a Súmula 627 do Superior Tribunal de Justiça, segundo a qual não se exige a demonstração de sintomas atuais nem de recidiva da doença para conceder ou manter a isenção. O pedido de devolução em dobro foi negado: em matéria de imposto, a devolução é simples.
Cada caso depende do laudo e dos exames. Na cardiopatia, a discussão costuma se concentrar exatamente na gravidade, e a perícia pode concluir de forma diferente do médico do paciente.
Dá para receber de volta o imposto já pago?
Dá, a partir da data em que a cardiopatia grave ficou comprovada, e respeitado o limite de tempo. O Código Tributário Nacional, art. 168, dá o prazo de 5 anos para pedir a restituição. Na prática, recupera-se, em regra, o imposto descontado nos últimos cinco anos, contado para trás a partir da ação.
Por isso a data do diagnóstico importa tanto. Quem descobriu a doença há dois anos pode recuperar dois anos de imposto. Quem tem a doença há oito recupera cinco. Veja como essa conta funciona em outra doença da lista no artigo sobre a isenção de IR por câncer desde o diagnóstico.
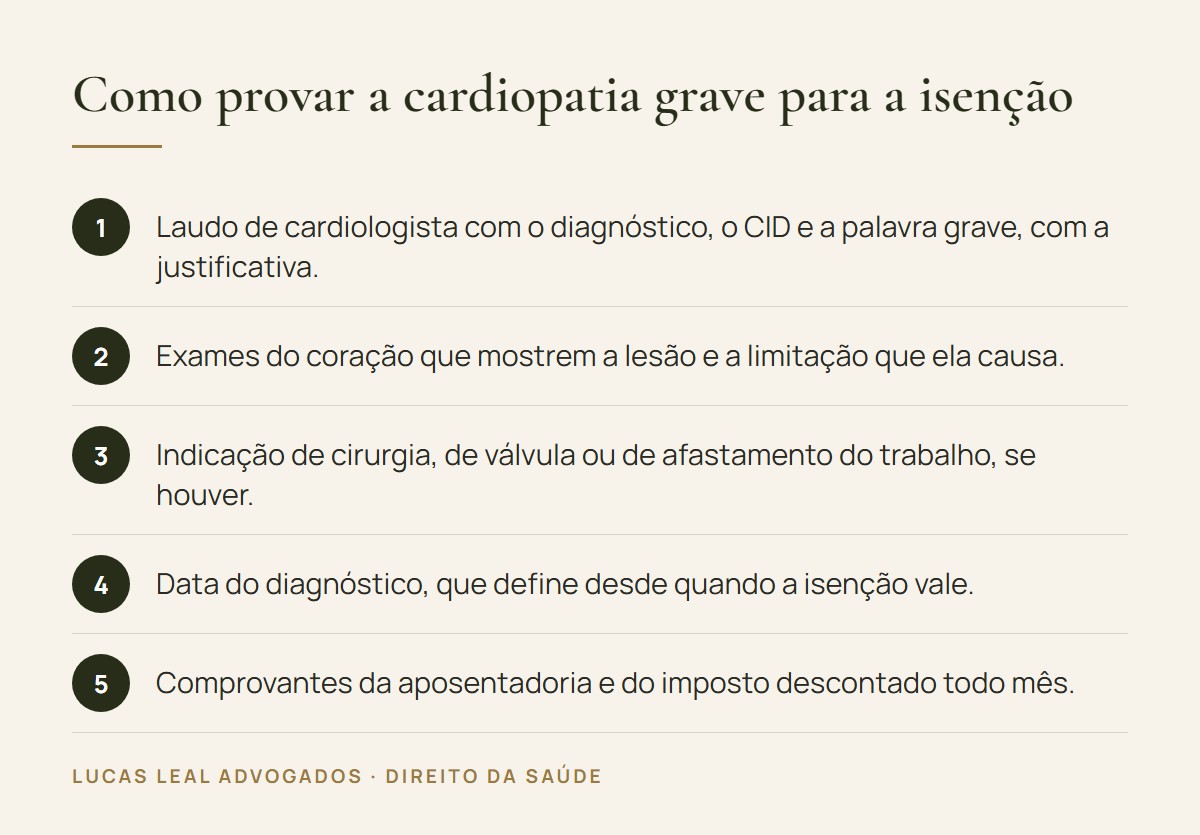
Quais documentos separar?
| Documento | Para que serve |
|---|---|
| Laudo do cardiologista com CID e a gravidade | É a prova central do pedido |
| Ecocardiograma, cateterismo e outros exames | Mostram a lesão e a evolução da doença |
| Relatórios de consultas e de internações | Ajudam a fixar a data do diagnóstico |
| Carta de concessão da aposentadoria ou pensão | Prova que o rendimento é de inatividade |
| Contracheques ou extratos do benefício | Mostram o imposto descontado mês a mês |
| Declarações de imposto de renda dos últimos anos | Permitem calcular o valor a devolver |
Para uma visão geral das doenças da lista e dos rendimentos alcançados, veja o guia de isenção de imposto de renda por doença grave.
Perguntas frequentes
Quem colocou marca-passo ou fez cirurgia no coração tem isenção de IR?
Depende do laudo. A cirurgia ou o aparelho não garantem nem afastam o direito. O que a Lei nº 7.713/1988, art. 6º, XIV, exige é a cardiopatia grave atestada pela medicina especializada. O cardiologista avalia a doença de base, os exames e as limitações do paciente.
Fiz a cirurgia e melhorei. Perco a isenção?
A Súmula 627 do Superior Tribunal de Justiça diz que o contribuinte tem direito à concessão ou à manutenção da isenção sem precisar demonstrar sintomas atuais nem a recidiva da doença. A melhora depois do tratamento, por si só, não retira o direito já reconhecido.
A isenção vale para previdência privada?
Vale para a aposentadoria complementar. Em maio de 2026, a Justiça Federal em São Paulo reconheceu a isenção também sobre os valores pagos por um fundo de previdência privada a um aposentado com doença grave, e mandou o fundo parar de reter o imposto.
Aposentado que continua trabalhando tem isenção?
Só sobre a aposentadoria. O Tema 1037 do Superior Tribunal de Justiça definiu que a isenção não se aplica aos rendimentos de quem tem doença grave e está em atividade. O salário e outros rendimentos do trabalho continuam tributados normalmente.
Preciso pedir primeiro ao INSS antes de ir à Justiça?
Não. O Supremo Tribunal Federal decidiu, no Tema 1373, que a ação para reconhecer a isenção por doença grave e para devolver o imposto pago não exige requerimento administrativo prévio. O pedido administrativo continua sendo um caminho possível, e mais simples quando há laudo de serviço médico oficial.
Em resumo
- A cardiopatia grave está na lista de doenças da Lei nº 7.713/1988, art. 6º, XIV, que dá isenção de imposto de renda sobre aposentadoria, reforma e pensão.
- A lei exige cardiopatia grave. Laudo que classifica a doença como leve ou moderada não basta para o pedido.
- A Súmula 598 do Superior Tribunal de Justiça dispensa o laudo médico oficial na Justiça, quando o juiz considera a doença provada por outros meios.
- Pelo Tema 1373 do Supremo Tribunal Federal, não é preciso pedir primeiro ao INSS ou à Receita antes de entrar com a ação.
- A isenção não alcança salário de quem continua trabalhando (Tema 1037 do Superior Tribunal de Justiça).
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu caso por um advogado especialista em direito da saúde. Atualizado em 13 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas