Quem entrou no plano de saúde por uma associação com a qual não tem nenhuma ligação pode pedir que o contrato seja tratado como plano individual. Nesse caso, os reajustes anuais podem ser limitados ao índice que a ANS autoriza para os planos individuais, e o que foi pago a mais nos últimos 3 anos pode voltar. Foi o que a Justiça da Bahia decidiu em novembro de 2026, num caso do escritório.
Como é que eu entrei numa associação sem saber?
Acontece muito na hora da venda. O corretor oferece um plano mais barato, traz a proposta já preenchida e, no meio dos papéis, aparece o nome de uma associação de profissionais ou de uma entidade de classe. A pessoa assina sem perceber que, no papel, passou a ser associada de uma entidade que nunca frequentou.
É assim que nasce o plano de saúde por associação, chamado tecnicamente de coletivo por adesão. Para quem compra, ele parece igual a qualquer plano. A diferença aparece no primeiro aniversário do contrato, quando chega o reajuste.
Por que o reajuste do plano por associação é tão alto?
Porque o plano coletivo não segue o teto que a ANS fixa para os planos individuais e familiares. No coletivo, o aumento é negociado entre a operadora e a associação, e costuma vir justificado pela sinistralidade, que é o quanto o grupo inteiro usou o plano.
O resultado aparece no boleto. No caso que o escritório acompanhou, a mensalidade quase triplicou em quatro anos, com reajustes que chegaram perto de 40% num ano só. Nesse mesmo período, o índice da ANS para os planos individuais ficou bem abaixo disso.
Quando o plano por associação é considerado falso coletivo?
Quando a associação existe só no papel para aquela pessoa. A Justiça chama isso de falso coletivo: um contrato com cara de coletivo, mas que na prática atende uma pessoa ou uma família, sem vínculo verdadeiro com a entidade.
Os sinais que mais pesam são estes:
- a pessoa não exerce a profissão nem a atividade que a associação representa;
- o contrato tem uma vida só, ou só a família;
- a proposta veio preenchida pelo corretor, com a associação já escolhida;
- a pessoa nunca participou de nada da associação, além de pagar o plano.
As regras da ANS exigem que quem entra num coletivo por adesão tenha ligação real com a entidade de caráter profissional, classista ou setorial. A norma que cuida disso hoje é a Resolução Normativa nº 557/2022 da ANS, que substituiu a antiga Resolução Normativa nº 195/2009.
Como a Justiça decidiu um caso do escritório?
Em novembro de 2026, a Justiça da Bahia julgou o caso de uma cliente que tinha um plano por associação desde 2021. A proposta a vinculava a uma associação de uma categoria profissional. Os documentos mostraram que ela trabalhava em outra área, sem nenhuma ligação com a entidade, e que o contrato tinha uma única beneficiária: ela mesma.
A sentença reconheceu o falso coletivo e mandou:
- tratar o contrato como plano individual para todos os efeitos;
- anular os reajustes anuais aplicados desde o começo e trocá-los pelos índices da ANS para os planos individuais;
- emitir os boletos no valor recalculado, que ficou em pouco mais da metade do que vinha sendo cobrado;
- devolver o que foi pago a mais nos 3 anos anteriores à ação, com correção e juros.
A juíza também observou que as planilhas de sinistralidade apresentadas pelas empresas traziam dados genéricos, sem relação com o uso que a cliente fazia do plano. Para o ciclo de 2026, a sentença aplicou o índice de 5,11% autorizado pela ANS para os planos individuais. A decisão ainda pode ser objeto de recurso, e cada caso depende dos documentos.
Está passando por uma situação parecida?
Fale com um de nossos especialistasA administradora do plano também responde?
Responde. No plano por associação quase sempre há uma administradora de benefícios no meio: é ela que vende, emite o boleto e cuida das mensalidades. No caso da Bahia, a administradora alegou que não tinha nada a ver com o reajuste, e a juíza recusou o argumento.
O fundamento está no Código de Defesa do Consumidor (Lei nº 8.078/1990): todos os que participam do fornecimento do serviço respondem juntos perante o consumidor. Na prática, a ação pode ser proposta contra a operadora e contra a administradora, e as duas ficam obrigadas a devolver o que foi cobrado a mais.
Dá para receber de volta o que paguei a mais?
Dá, dentro do prazo. O Superior Tribunal de Justiça fixou no Tema 610 que o pedido de devolução por reajuste nulo prescreve em 3 anos. Por isso, quanto antes a ação for proposta, mais meses entram na conta.
No caso da Bahia a devolução foi simples, sem o dobro, porque a juíza entendeu que as cobranças se apoiavam em cláusulas que estavam no contrato. Há decisões que mandam devolver em dobro. O assunto está explicado em reajuste abusivo do plano: dá para receber de volta?.
E se eu participo mesmo da associação?
Aí o caminho é outro. Quem é associado de verdade está num coletivo legítimo, e o reajuste não fica preso ao índice dos individuais. Mesmo assim, é possível discutir o aumento quando a operadora não mostra de forma clara como chegou ao percentual. O detalhe está em plano coletivo por adesão: dá para anular o reajuste?.
Se o plano foi feito pelo CNPJ de uma empresa da família, a lógica é parecida e está em plano de saúde no CNPJ: reajuste abusivo no falso coletivo.
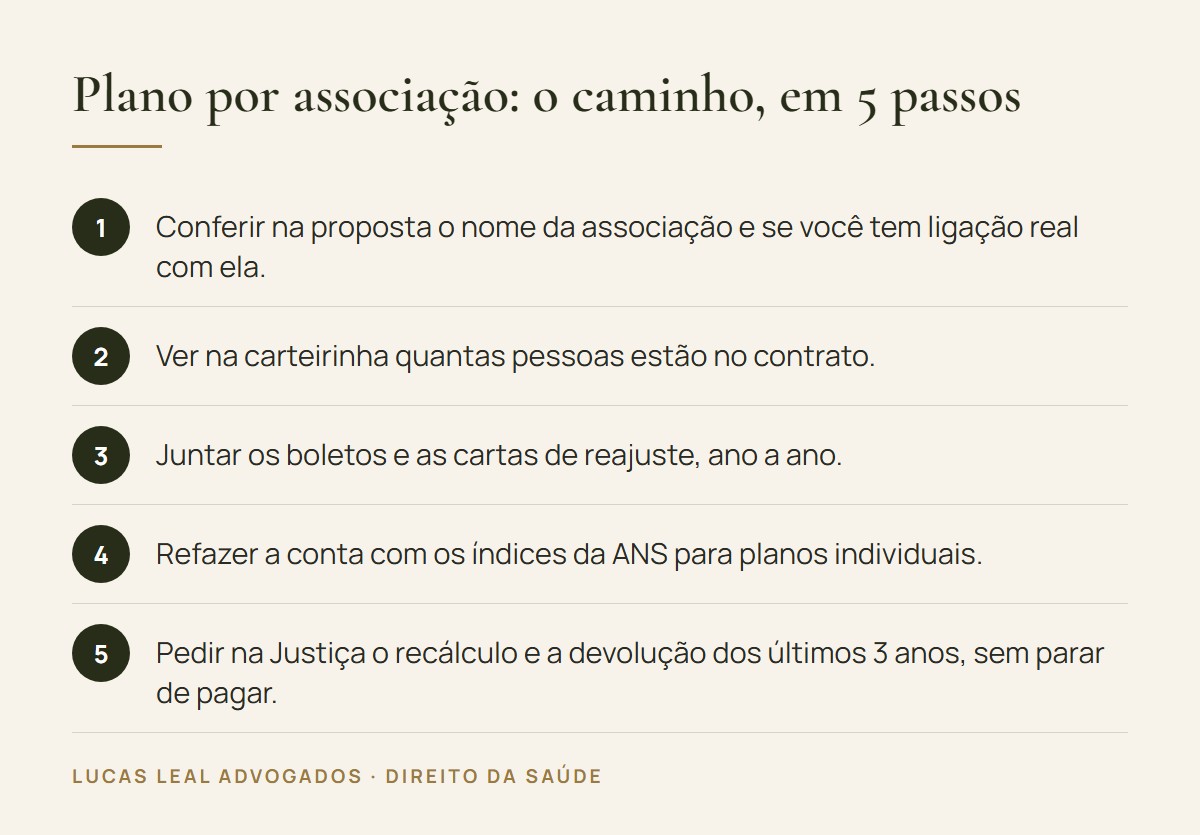
Quais documentos separar?
| Documento | Para que serve |
|---|---|
| Proposta de adesão | Mostra a associação escolhida e quem preencheu |
| Carteirinha ou tela do aplicativo | Mostra quantas pessoas estão no contrato |
| Comprovante da sua profissão | Mostra que não há ligação com a associação |
| Boletos e cartas de reajuste | Mostram quanto o plano subiu, ano a ano |
| Comprovantes de pagamento | Servem para calcular a devolução |
Enquanto a ação corre, o boleto deve continuar sendo pago. Parar de pagar dá à operadora motivo para cancelar o plano.
Perguntas frequentes
Plano de saúde por associação é a mesma coisa que coletivo por adesão?
Sim. Plano por associação é o nome popular do plano coletivo por adesão, contratado por meio de uma entidade profissional, de classe ou setorial. O problema aparece quando a pessoa entra numa associação com a qual não tem ligação nenhuma, só para conseguir o plano.
O corretor me colocou numa associação. O contrato é inválido?
O contrato continua valendo, mas pode ser tratado como plano individual. Foi o que a Justiça da Bahia decidiu em novembro de 2026, num caso do escritório: os reajustes passaram a seguir o índice da ANS para planos individuais. Cada caso depende dos documentos.
Posso processar a administradora de benefícios?
Pode. A administradora participa da venda e da cobrança, e o Código de Defesa do Consumidor faz responder juntos todos os que participam do fornecimento. No caso da Bahia, a administradora e a operadora foram condenadas juntas a devolver o que foi pago a mais.
Quanto tempo para trás dá para cobrar?
Três anos, contados para trás a partir do dia em que a ação é proposta. É o prazo fixado pelo Superior Tribunal de Justiça no Tema 610 para a devolução de reajuste anulado. Os valores voltam com correção e juros.
Plano com uma pessoa só pode ser coletivo?
No papel, pode ser vendido assim. Mas um contrato com uma única beneficiária, sem vínculo real com a entidade, é um dos sinais mais fortes de falso coletivo. Foi esse um dos pontos que levou a Justiça da Bahia a tratar o contrato como individual.
Em resumo
- O plano coletivo por adesão exige ligação real com uma entidade profissional, classista ou setorial, conforme as regras da ANS (Resolução Normativa nº 557/2022, que substituiu a Resolução Normativa nº 195/2009).
- Quando essa ligação não existe, a Justiça pode tratar o contrato como individual e limitar os reajustes aos índices da ANS para planos individuais.
- A administradora de benefícios responde junto com a operadora (Lei nº 8.078/1990, art. 7º, parágrafo único, e art. 25, § 1º).
- O pedido de devolução por reajuste anulado prescreve em 3 anos (Tema 610 do STJ).
- Em novembro de 2026, a Justiça da Bahia reconheceu o falso coletivo de uma cliente do escritório, trocou os reajustes pelos índices da ANS, aplicou 5,11% no ciclo de 2026 e mandou devolver o que foi pago a mais.
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu contrato por um advogado especialista em direito da saúde. Atualizado em 15 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas