Quem pagou reajuste abusivo do plano de saúde pode pedir na Justiça a devolução do que pagou a mais. A conta alcança, em regra, os 3 anos anteriores à ação, com correção e juros. Entra a diferença da mensalidade, mês a mês. A devolução costuma ser simples, e não em dobro, e a coparticipação só volta com prova.
Quem pagou reajuste abusivo tem direito à devolução?
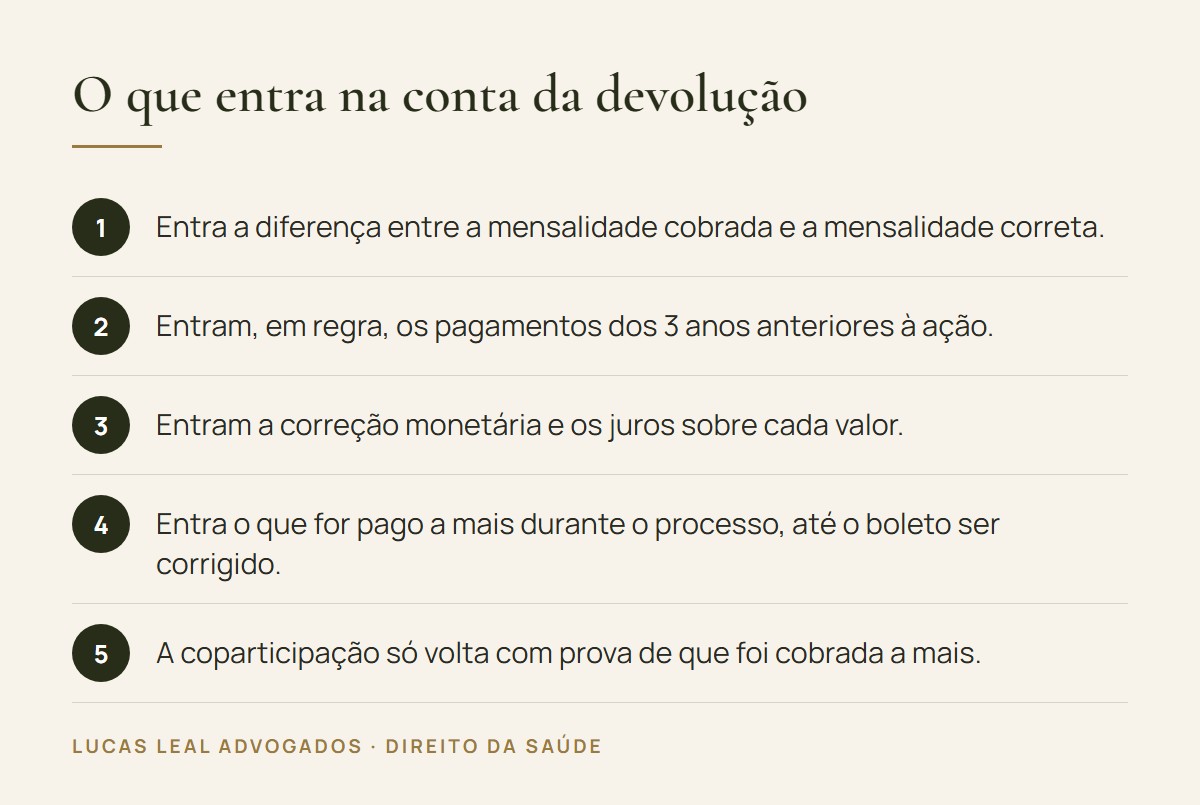
Tem, desde que o reajuste seja anulado ou reduzido pelo juiz. A devolução é consequência: se o percentual estava errado, tudo o que foi pago acima do valor correto foi pago sem causa.
O caso mais comum é o do plano contratado por CNPJ ou por outro cadastro de empregador, mas usado só pela família. A Justiça tem tratado esse contrato como falso coletivo e aplicado a ele o índice anual que a ANS divulga para os planos individuais e familiares. A diferença entre o que a operadora cobrou e o que resultaria desse índice é o valor a devolver.
Por isso a ação tem dois pedidos que andam juntos. O primeiro é baixar a mensalidade daqui para a frente. O segundo é receber de volta o que já foi pago a mais.
Quantos anos para trás dá para cobrar?
Três anos. O Superior Tribunal de Justiça definiu, no Tema 610, que a cobrança dos valores pagos a mais por causa de cláusula de reajuste nula prescreve em 3 anos, com base no Código Civil, art. 206, § 3º, IV.
Na prática, isso tem dois efeitos. Quem tem contrato antigo pode pedir a revisão de todos os reajustes, desde o início, para chegar à mensalidade correta de hoje, mas recebe de volta só a diferença dos últimos 3 anos. Quem tem contrato com menos de 3 anos pode cobrar a diferença do contrato inteiro.
Cada mês que passa sem a ação é um mês a menos na conta de quem tem contrato antigo. O que ficou para trás do prazo não volta.
A devolução é em dobro?
Pode ser, mas não é o mais comum. O Código de Defesa do Consumidor, no art. 42, parágrafo único, diz que o consumidor cobrado em quantia indevida tem direito a receber em dobro o que pagou em excesso, com correção e juros, salvo hipótese de engano justificável.
É nessa ressalva que a discussão acontece. Muitos juízes entendem que a operadora aplicou o reajuste previsto no contrato e que, por isso, houve engano justificável. O resultado é a devolução simples: o valor pago a mais, corrigido, sem dobrar. Vale pedir o dobro, e vale saber que a resposta mais frequente é a simples.
Como a Justiça decidiu um caso assim?
Um caso acompanhado pelo escritório mostra a conta na prática. Um casal contratou o plano em nome da titular, como empregadora pessoa física, e depois incluiu o filho. Não havia empresa nem funcionários, só a família. Em dois anos seguidos, a operadora aplicou reajustes de 18% e de quase 20%.
Em 2026, a Justiça da Bahia reconheceu que o contrato era familiar na prática e decidiu que:
- os dois reajustes eram abusivos e deveriam ser trocados pelos índices da ANS para planos individuais e familiares nos mesmos períodos, de 6,91% e 6,06%;
- a operadora deveria emitir os boletos no valor corrigido em 10 dias, sob pena de multa diária de R$ 300, limitada a R$ 15 mil;
- a diferença paga a mais deveria ser devolvida de forma simples, com correção desde cada pagamento e juros, incluindo o que fosse pago até o boleto ser corrigido;
- a família deveria receber indenização por dano moral, porque a cobrança indevida se repetiu mês a mês por mais de um ano.
O valor devolvido passou de R$ 3 mil, em um contrato que tinha só dois reajustes contestados. O pedido de devolução em dobro foi negado, e o da coparticipação também.
Cada caso depende do contrato e dos comprovantes. Nem todo juiz reconhece dano moral em ação de reajuste, e o valor a devolver muda conforme o tamanho da diferença e o tempo de pagamento.
Está passando por uma situação parecida?
Fale com um de nossos especialistasA coparticipação também volta?
Só com prova específica. A coparticipação é o valor cobrado quando o plano é usado, em consulta, exame ou terapia. Ela não é reajuste, e o juiz precisa enxergar que foi cobrada a mais por causa do aumento indevido, e não pelo uso normal do plano.
No caso da Bahia, o pedido foi negado justamente por isso: faltou demonstrar, cobrança por cobrança, o que era efeito do reajuste. Quem paga coparticipação deve separar o extrato de utilização, que as operadoras costumam deixar disponível no site ou no aplicativo, e fazer a conta da mensalidade sem ela.
Vale a pena entrar com a ação se o contrato é recente?
Vale fazer a conta antes de decidir. Em contrato novo, o valor a receber de volta é menor, porque houve poucos reajustes. O ganho maior está no futuro.
O motivo é simples. Cada reajuste incide sobre a mensalidade do ano anterior. Se a base já está acima do correto, o próximo aumento, mesmo que moderado, é calculado sobre um valor errado, e a distância cresce a cada ano. Corrigir a base cedo evita anos de pagamento a mais, inclusive nas mudanças de faixa etária que ainda vão chegar.
Uma dúvida frequente é o medo de pagar por um processo que não dê em nada. O caminho mais seguro é pedir o cálculo antes: com o contrato e os boletos em mãos, dá para saber quanto a mensalidade deveria custar hoje e quanto foi pago a mais. Com esse número, a decisão deixa de ser no escuro.
Quais documentos provam o que foi pago a mais?
| Documento | Para que serve |
|---|---|
| Contrato ou proposta de adesão | Mostra quem contratou, a data e as regras de reajuste |
| Boletos ou extrato de pagamentos desde o início | Permite refazer a conta mês a mês |
| Cartas ou avisos de reajuste | Mostram o percentual aplicado em cada ano |
| Extrato de coparticipação | Separa o que é uso do plano do que é mensalidade |
| Informes anuais do plano para o imposto de renda | Confirmam o total pago em cada ano |
Quem não guardou os boletos pode pedir à operadora o histórico de pagamentos. Veja também os passos para recorrer do reajuste abusivo.
Perguntas frequentes
Preciso esperar o fim do processo para receber o dinheiro de volta?
Sim, na maior parte dos casos. A liminar, quando concedida, reduz a mensalidade logo no começo. A devolução do que foi pago a mais costuma ficar para depois da sentença, quando o valor é calculado com correção e juros e a operadora é intimada a pagar.
Posso parar de pagar o boleto enquanto discuto o reajuste?
Não. Deixar de pagar dá à operadora motivo para cancelar o contrato. O pedido de liminar existe para o juiz fixar um valor provisório. Até lá, o boleto deve ser pago normalmente, e tudo o que for pago a mais entra na conta da devolução.
Plano individual também pode ter reajuste devolvido?
Pode. No plano individual ou familiar, o reajuste anual não pode passar do índice divulgado pela ANS. Se a operadora aplicou percentual maior, ou um aumento por idade fora das regras, a diferença pode ser cobrada do mesmo jeito, dentro do prazo de 3 anos.
A devolução vem com juros e correção?
Sim. No caso decidido na Bahia em 2026, a sentença mandou corrigir cada valor desde a data do pagamento e aplicar juros desde a citação da operadora. Quanto mais antigo o pagamento, maior a correção sobre ele.
Quem entra com a ação pode ter o plano cancelado?
A ação discute o preço, e não a cobertura, e não é motivo válido para cancelamento. Para quem está em tratamento, o Tema 1082 do Superior Tribunal de Justiça determina que os cuidados sejam mantidos até a alta, mesmo que a operadora rescinda o plano coletivo, desde que a mensalidade seja paga.
Em resumo
- O prazo para cobrar a devolução do reajuste abusivo é de 3 anos, conforme o Tema 610 do Superior Tribunal de Justiça e o Código Civil, art. 206, § 3º, IV.
- O Código de Defesa do Consumidor, art. 42, parágrafo único, prevê a devolução em dobro da cobrança indevida, salvo engano justificável. Muitos juízes aplicam essa ressalva e mandam devolver de forma simples.
- Em 2026, a Justiça da Bahia trocou reajustes de 18% e de quase 20% pelos índices da ANS, de 6,91% e 6,06%, e mandou a operadora devolver a diferença a uma família de três pessoas.
- A coparticipação só é devolvida quando fica provado que ela foi cobrada a mais por causa do reajuste.
- Contrato recente também pode ser revisto: cada reajuste novo incide sobre a mensalidade já aumentada.
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu contrato por um advogado especialista em direito da saúde. Atualizado em 11 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas