Quem é aposentado, reformado ou pensionista e teve câncer tem direito à isenção do Imposto de Renda sobre esses rendimentos, e o direito conta desde a data do diagnóstico. Não é preciso estar com a doença ativa, nem ter laudo de médico do governo, nem pedir antes na via administrativa para poder ir à Justiça. O imposto descontado desde o diagnóstico pode ser devolvido.
Quem tem direito à isenção de Imposto de Renda por câncer?
Tem direito quem recebe aposentadoria, reforma ou pensão e teve o diagnóstico de neoplasia maligna, o nome que a lei dá ao câncer. A regra está na Lei nº 7.713/1988, art. 6º, incisos XIV e XXI, e vale mesmo que a doença tenha aparecido depois da aposentadoria ou da pensão.
Vale para o aposentado do INSS, para o servidor público aposentado da União, do estado ou do município, para o militar reformado e para o pensionista. Não importa o tipo de câncer nem o estágio.
Há um limite importante. A isenção não alcança o salário de quem ainda está trabalhando. O Superior Tribunal de Justiça fixou isso no Tema 1037: a regra não se aplica aos rendimentos de quem está em atividade.
Preciso estar doente hoje para ter a isenção?
Não. O direito nasce com o diagnóstico e não acaba quando o tratamento dá certo. A Súmula 627 do STJ diz que o contribuinte tem direito à concessão ou à manutenção da isenção sem precisar demonstrar que os sintomas são atuais nem que a doença voltou.
Essa é a dúvida mais comum, e também o motivo mais comum de negativa. O órgão pagador faz uma perícia, o médico registra que o câncer está controlado e o pedido é indeferido. A Justiça tem corrigido esse entendimento, porque a lei liga a isenção ao diagnóstico da doença, não ao estado de saúde no dia da perícia.
A isenção vale a partir de quando?
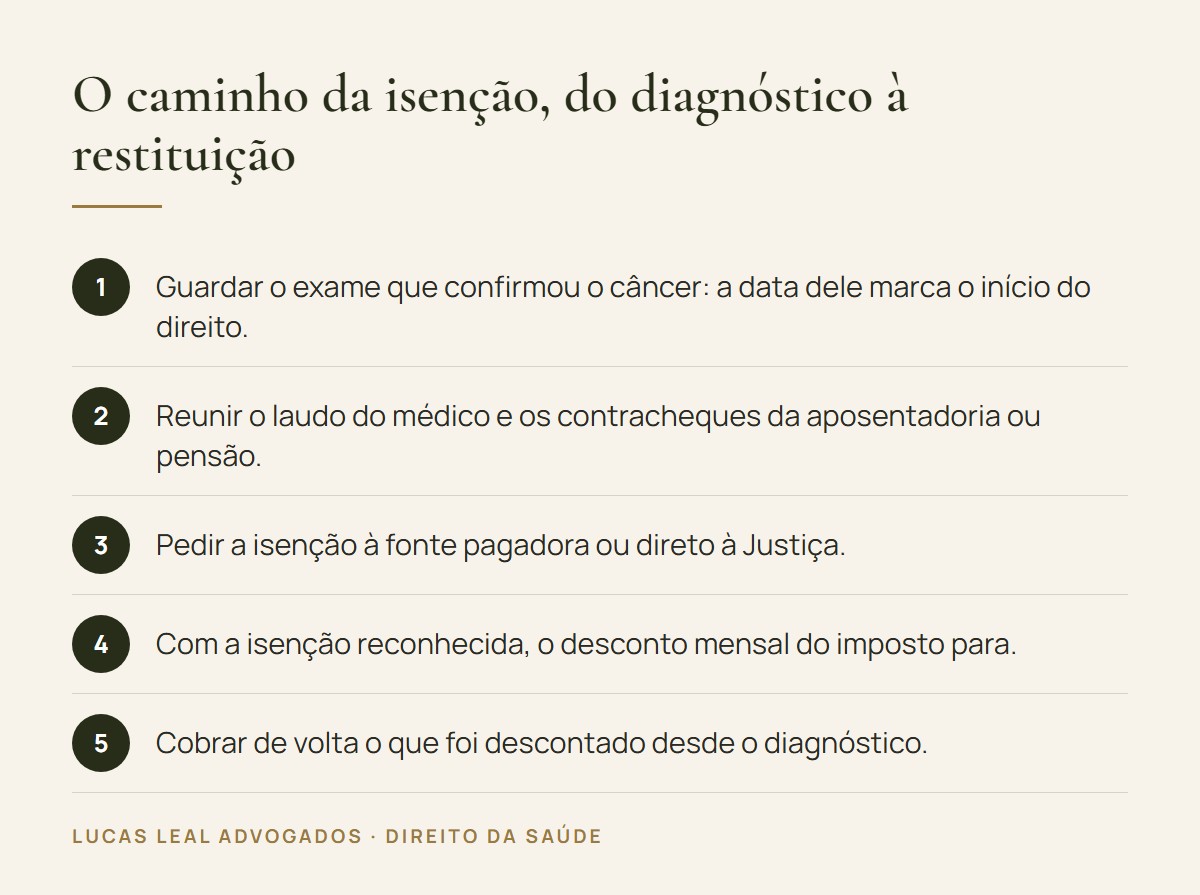
Vale a partir da data do diagnóstico, e não da data do pedido nem da data do laudo oficial. Isso muda o valor a receber, porque tudo o que foi descontado entre o diagnóstico e o reconhecimento da isenção pode ser cobrado de volta.
Um caso acompanhado pelo escritório mostra como funciona. Uma aposentada, que também recebe pensão por morte, teve o câncer confirmado por exame em janeiro de 2026 e continuou com o imposto descontado todo mês, direto na folha. Em julho de 2026, a Justiça de Rondônia julgou o pedido procedente e determinou que o estado:
- reconhecesse a isenção desde a data do diagnóstico;
- parasse os descontos do imposto sobre a aposentadoria e a pensão;
- devolvesse, com correção, tudo o que foi retido desde o diagnóstico.
Na sentença, o juiz registrou que a data que conta é a do diagnóstico médico, e não necessariamente a do laudo oficial. Também afastou o argumento de que a aposentada deveria ter pedido primeiro na via administrativa.
Cada caso depende dos documentos. O que define o resultado é a prova da data do diagnóstico e dos descontos feitos desde então.
Está passando por uma situação parecida?
Fale com um de nossos especialistasPreciso de laudo de médico do governo?
Para pedir na via administrativa, sim. A Lei nº 9.250/1995, art. 30, exige laudo pericial emitido por serviço médico oficial da União, dos estados, do Distrito Federal ou dos municípios.
Na Justiça, não. A Súmula 598 do STJ diz que o laudo médico oficial é desnecessário quando o juiz entende que a doença grave está suficientemente demonstrada por outros meios de prova. No caso de Rondônia, bastaram o exame que confirmou o tumor e o relatório do médico que acompanha a paciente.
Preciso pedir primeiro no INSS ou no órgão pagador?
Não é obrigatório. O Supremo Tribunal Federal fixou, no Tema 1373, que a ação para reconhecer a isenção por doença grave e para receber de volta o imposto não exige pedido administrativo anterior.
Na prática, o pedido administrativo costuma valer a pena quando o caso é simples e o órgão responde rápido. Quando há demora, negativa por remissão ou recusa em reconhecer a data do diagnóstico, a ação judicial resolve as três coisas de uma vez.
Quais documentos separar?
| Documento | Para que serve |
|---|---|
| Exame que confirmou o câncer (anatomopatológico ou biópsia) | Prova a doença e a data do diagnóstico |
| Relatório do médico que acompanha o tratamento | Explica o diagnóstico e o histórico |
| Contracheques ou extratos do benefício desde o diagnóstico | Mostram o imposto descontado mês a mês |
| Declarações de Imposto de Renda do período | Permitem calcular o valor a devolver |
| Carta de concessão da aposentadoria ou da pensão | Prova que o rendimento é do tipo isento |
Quem teve o diagnóstico há muitos anos também pode pedir. O direito de cobrar a devolução tem prazo, previsto no art. 168 do Código Tributário Nacional, e por isso alcança, em regra, os últimos cinco anos. Veja também o guia geral sobre isenção de Imposto de Renda por doença grave.
Perguntas frequentes
Câncer curado ainda dá direito à isenção do Imposto de Renda?
Sim. A Súmula 627 do STJ assegura a concessão e a manutenção da isenção sem exigir sintomas atuais nem a volta da doença. Quem tratou o câncer e está em acompanhamento continua isento sobre a aposentadoria, a reforma ou a pensão.
Quem ainda trabalha tem isenção de IR por câncer?
Não sobre o salário. O STJ decidiu, no Tema 1037, que a isenção do art. 6º, inciso XIV, da Lei nº 7.713/1988 não se aplica aos rendimentos de quem está em atividade. Ela passa a valer quando a pessoa se aposenta, sobre os proventos.
Pensionista também tem direito?
Sim. O art. 6º, inciso XXI, da Lei nº 7.713/1988 isenta a pensão quando quem a recebe tem uma das doenças graves da lei, mesmo que a doença tenha surgido depois da concessão da pensão. Quem recebe aposentadoria e pensão pode ter as duas isentas.
Dá para receber de volta o imposto que já foi descontado?
Sim. Reconhecida a isenção, o imposto retido desde o diagnóstico pode ser cobrado de volta, com correção, respeitado o prazo do art. 168 do Código Tributário Nacional. Em um caso decidido em Rondônia em julho de 2026, a devolução foi determinada desde a data do diagnóstico.
A previdência privada também fica isenta?
Depende do tipo de plano e de como o benefício é pago. O ponto é saber se o valor recebido tem natureza de aposentadoria. O artigo sobre isenção por doença grave trata desse tema, e cada contrato precisa ser analisado.
Quanto tempo demora a ação de isenção?
Varia conforme o estado e o juizado. É possível pedir uma liminar para o desconto parar logo no início do processo. No caso de Rondônia, a sentença saiu cerca de seis meses depois do diagnóstico.
Em resumo
- A isenção está no art. 6º, inciso XIV, da Lei nº 7.713/1988, que cita a neoplasia maligna entre as doenças graves. O inciso XXI estende o direito a quem recebe pensão.
- A Súmula 627 do STJ diz que não se exige sintoma atual nem volta da doença. Quem está em remissão continua com o direito.
- A Súmula 598 do STJ dispensa o laudo médico oficial quando o juiz considera a doença provada por outros documentos.
- O STF decidiu, no Tema 1373, que a ação não depende de pedido administrativo anterior.
- Em julho de 2026, a Justiça de Rondônia reconheceu a isenção de uma aposentada e pensionista desde o diagnóstico, mandou parar os descontos e devolver tudo o que foi retido desde então.
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise dos seus documentos por um advogado especialista em direito da saúde. Atualizado em 10 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas