O reajuste por faixa etária aos 59 anos é permitido, mas tem limite. O percentual precisa estar escrito no contrato, respeitar as travas da Resolução Normativa nº 563/2022 da ANS e ter base em cálculo. Sem isso, a Justiça pode reduzir o aumento ou anulá-lo, e o que foi pago a mais pode ser devolvido.
Por que o plano de saúde aumenta tanto aos 59 anos?
Porque os 59 anos são a última chance que a operadora tem de aumentar a mensalidade por causa da idade. A Resolução Normativa nº 563/2022 da ANS divide a vida do beneficiário em dez faixas, e a décima vai dos 59 anos em diante. Depois dela, a idade não pode mais ser motivo de aumento.
É comum, por isso, que o contrato guarde para essa última mudança o maior percentual da tabela. Quem lê o contrato com atenção descobre o tamanho do salto anos antes de ele chegar. É a preocupação de muita gente que nos procura na casa dos 50 anos: o boleto já pesa, e a tabela avisa que aos 59 vem um aumento de mais de 70% de uma vez.
O aumento por idade não se confunde com o reajuste anual. São duas cobranças diferentes, e as duas podem cair no mesmo ano. Pela resolução da ANS, o aumento por idade só pode ser cobrado a partir do mês seguinte ao do aniversário (art. 4º).
Qual é o limite do reajuste por faixa etária?
Não existe um percentual único que valha para todos os contratos. O que existe é uma tabela obrigatória de idades e duas travas matemáticas, fixadas na Resolução Normativa nº 563/2022 da ANS, que substituiu a antiga Resolução Normativa nº 63/2003.
| Faixa | Idade |
|---|---|
| 1ª | 0 a 18 anos |
| 2ª | 19 a 23 anos |
| 3ª | 24 a 28 anos |
| 4ª | 29 a 33 anos |
| 5ª | 34 a 38 anos |
| 6ª | 39 a 43 anos |
| 7ª | 44 a 48 anos |
| 8ª | 49 a 53 anos |
| 9ª | 54 a 58 anos |
| 10ª | 59 anos ou mais |
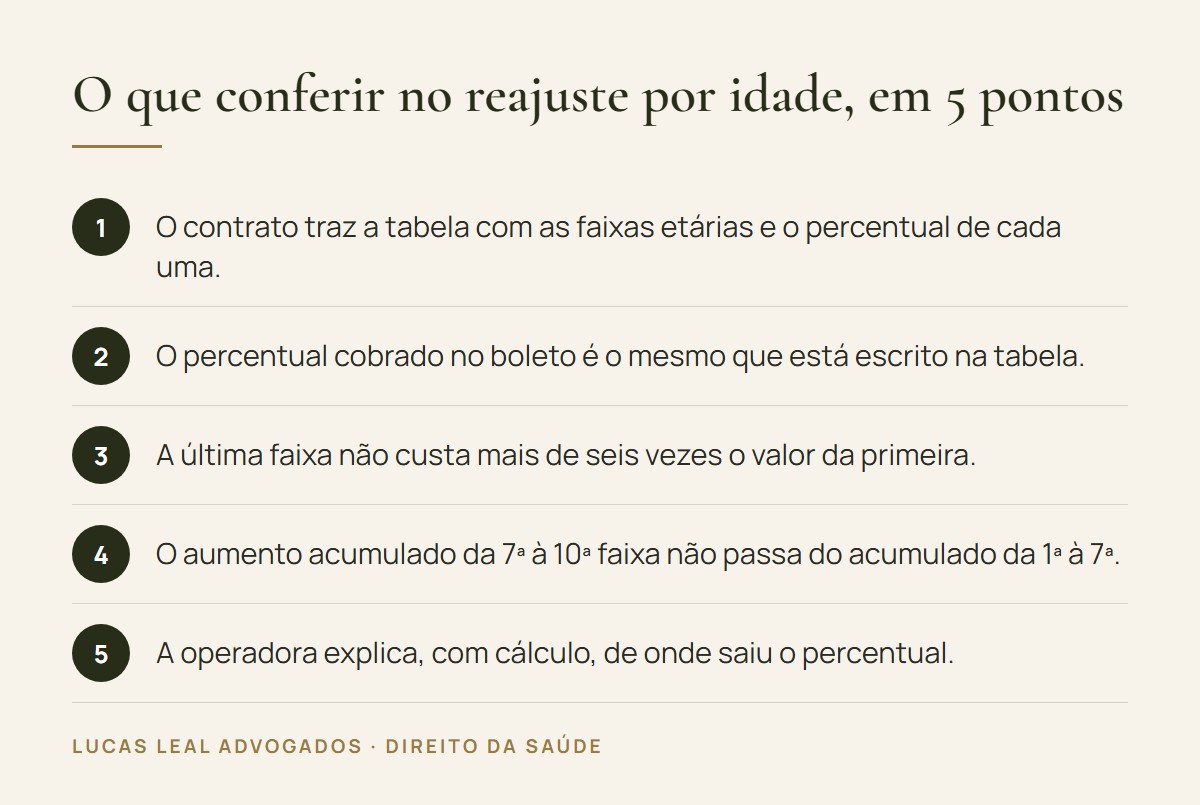
A primeira trava: o valor da décima faixa não pode ser maior que seis vezes o valor da primeira. A segunda: a variação acumulada entre a sétima e a décima faixas não pode ser maior que a variação acumulada entre a primeira e a sétima. Em outras palavras, a operadora não pode cobrar pouco dos jovens e jogar quase todo o aumento em cima de quem passou dos 49 anos.
Essa conta tem um detalhe que muda o resultado. No Tema 1016, o Superior Tribunal de Justiça decidiu que a variação acumulada é calculada pela fórmula matemática, e não pela simples soma dos percentuais. Um exemplo hipotético ajuda: dois aumentos seguidos de 50% não acumulam 100%, acumulam 125%. Tabelas que parecem equilibradas na soma podem estourar o limite na conta certa.
Essas regras valem para os contratos assinados a partir de 2004. Os contratos mais antigos seguem regras próprias, que a mesma resolução indica no art. 6º.
Como saber se o reajuste por faixa etária foi abusivo?
O primeiro passo é comparar o boleto com o contrato. A Lei nº 9.656/1998, no art. 15, só admite o aumento por idade quando as faixas e os percentuais de cada uma estão previstos no contrato desde o início. Se o contrato não traz a tabela, ou se o percentual cobrado é maior que o da tabela, o reajuste já nasce com problema.
O segundo passo é testar as duas travas da ANS com os valores da tabela. O terceiro é verificar se o percentual tem explicação. No Tema 952, o Superior Tribunal de Justiça fixou que o reajuste por faixa etária é válido desde que não sejam aplicados percentuais desarrazoados ou aleatórios, sem base atuarial idônea, que onerem demais o consumidor ou discriminem o idoso. No Tema 1016, o tribunal estendeu esse entendimento aos planos coletivos.
Na prática, um percentual previsto no contrato pode ser derrubado mesmo assim, se a operadora não conseguir demonstrar o cálculo que o justifica.
Está passando por uma situação parecida?
Fale com um de nossos especialistasA Justiça reduz o reajuste dos 59 anos?
Reduz, quando o aumento foge do contrato, das travas da ANS ou de qualquer justificativa técnica. Dois casos acompanhados pelo escritório mostram como isso acontece.
No primeiro, uma cliente completou 59 anos e recebeu um reajuste por idade de mais de 300%. A mensalidade dela mais que quadruplicou de um mês para o outro. O próprio contrato previa, para a última faixa, um percentual bem menor, de pouco mais de 120%, e a operadora não explicou a diferença. Em julho de 2026, a Justiça da Bahia concedeu a liminar e determinou que a operadora:
- suspendesse o reajuste cobrado e aplicasse, por ora, só o percentual do contrato, em 10 dias, sob pena de multa;
- não cancelasse nem suspendesse o plano por causa da diferença, desde que o valor fixado pelo juiz fosse pago;
- não negativasse o nome dos beneficiários pela parcela em discussão.
No segundo, um cliente com plano individual contratado nos anos 1990 teve aumento de quase 300% ao completar 60 anos. Em abril de 2026, a Justiça de Minas Gerais anulou o reajuste na sentença. O contrato falava em aumento por idade, mas não trazia a tabela com os percentuais, e a operadora não apresentou o cálculo. A mensalidade voltou a seguir só os reajustes anuais da ANS, com devolução simples do que foi pago a mais. O pedido de dano moral foi negado.
Cada caso depende do contrato e dos boletos. Liminar não é regra, e há juízes que mantêm o percentual previsto na tabela até a perícia.
Depois dos 60 anos o plano ainda pode aumentar por idade?
Nos contratos assinados a partir de 2004, não: a última mudança de faixa é a dos 59 anos. O Estatuto da Pessoa Idosa, Lei nº 10.741/2003, no art. 15, § 3º, proíbe a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade.
A Lei nº 9.656/1998 tem regra parecida no art. 15, parágrafo único: é vedado o aumento por idade para o consumidor com 60 anos que esteja no plano há mais de dez. O reajuste anual continua existindo depois dos 60. O que acaba é o aumento por mudança de faixa.
Ainda não fiz 59 anos. Dá para me preparar?
Dá, e é o melhor momento para olhar o contrato. A tabela de faixas etárias mostra hoje o percentual que será cobrado lá na frente. Com ela em mãos, é possível testar as travas da ANS antes de o boleto chegar e guardar os documentos que vão ser necessários.
Se o plano foi contratado por um CNPJ e atende só a sua família, há outra discussão que pode ser feita desde já, a do falso coletivo, que trata dos reajustes anuais.
Quais documentos separar?
- Contrato ou proposta de adesão, com a tabela de faixas etárias e os percentuais.
- Boletos de antes e de depois do aumento por idade.
- Carta ou aviso de reajuste enviado pela operadora, se houver.
- Histórico de pagamentos, que pode ser pedido à operadora.
O passo a passo geral para contestar aumentos está em reajuste abusivo do plano de saúde: passos para recorrer.
Perguntas frequentes
Com quantos anos o plano de saúde para de aumentar por idade?
Nos contratos assinados a partir de 1º de janeiro de 2004, o último aumento por idade acontece aos 59 anos, quando o beneficiário entra na décima faixa da Resolução Normativa nº 563/2022 da ANS. Depois disso, a mensalidade só pode subir pelo reajuste anual.
O plano de saúde pode aumentar 100% aos 59 anos?
Não há um teto único em percentual. O aumento precisa estar na tabela do contrato, respeitar as duas travas da ANS e ter base em cálculo atuarial. Pelo Tema 952 do Superior Tribunal de Justiça, percentual desarrazoado ou aleatório, que onere demais o consumidor, pode ser reduzido pela Justiça.
O limite do reajuste por faixa etária vale para plano coletivo e empresarial?
Vale. No Tema 1016, o Superior Tribunal de Justiça decidiu que as regras fixadas para os planos individuais e familiares no Tema 952 se aplicam também aos planos coletivos, e que a variação acumulada entre as faixas deve ser calculada pela fórmula matemática, não pela soma dos percentuais.
O aumento por idade e o reajuste anual podem vir no mesmo ano?
Podem. São reajustes diferentes. O anual acontece no aniversário do contrato. O de faixa etária só pode ser cobrado a partir do mês seguinte ao aniversário do beneficiário, como prevê o art. 4º da Resolução Normativa nº 563/2022 da ANS. Por isso o boleto pode subir duas vezes em poucos meses.
Posso receber de volta o que paguei a mais?
Sim. Quando o reajuste é reduzido ou anulado, a diferença paga pode ser cobrada na mesma ação. Em um caso decidido em Minas Gerais em abril de 2026, a sentença mandou a operadora devolver os valores pagos a mais, de forma simples, com correção.
Preciso continuar pagando o boleto durante a ação?
Sim. Parar de pagar dá à operadora motivo para cancelar o plano. No caso da Bahia, de julho de 2026, a proibição de cancelar o contrato valia desde que os beneficiários pagassem o valor fixado pelo juiz na liminar.
Em resumo
- Nos contratos assinados a partir de 1º de janeiro de 2004, a última faixa etária começa aos 59 anos, e depois dela não há novo aumento por idade (Resolução Normativa nº 563/2022 da ANS, art. 2º).
- O valor da última faixa não pode passar de seis vezes o valor da primeira (art. 3º, inciso I, da mesma resolução).
- O Superior Tribunal de Justiça decidiu, nos Temas 952 e 1016, que o aumento por idade só vale com previsão no contrato, respeito às normas e percentual com base atuarial.
- Em julho de 2026, a Justiça da Bahia suspendeu um reajuste de mais de 300% aplicado a uma beneficiária que completou 59 anos e deu 10 dias para a operadora emitir o boleto corrigido.
- A Lei nº 9.656/1998, no art. 15, parágrafo único, proíbe o aumento por idade para quem tem 60 anos e está no plano há mais de dez.
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu contrato por um advogado especialista em direito da saúde. Atualizado em 11 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas