A carência do plano de saúde em emergência é de, no máximo, 24 horas contadas da contratação. Passado esse prazo, o plano não pode negar o atendimento nem a internação de quem corre risco imediato de vida ou de lesão irreparável, mesmo que o contrato preveja 180 dias de carência para internações. A regra está na Lei nº 9.656/1998.
Qual é a carência do plano de saúde para emergência?
Vinte e quatro horas. A Lei nº 9.656/1998, no art. 12, V, “c”, diz que, quando o contrato fixa períodos de carência, o prazo máximo para a cobertura dos casos de urgência e emergência é de 24 horas.
O art. 35-C da mesma lei torna obrigatória a cobertura nesses casos e explica o que é cada um:
- emergência é a situação que implica risco imediato de vida ou de lesões irreparáveis para o paciente, caracterizada em declaração do médico assistente;
- urgência é a situação resultante de acidentes pessoais ou de complicações na gestação.
O Superior Tribunal de Justiça resumiu a regra na Súmula 597: a cláusula que prevê carência para emergência ou urgência é abusiva se ultrapassar 24 horas contadas da data da contratação.
O plano pode negar a internação porque faltam os 180 dias?
Não, se o caso for de emergência. Os 180 dias valem para a internação programada, aquela que pode esperar. Quando o médico declara que há risco imediato, o prazo que conta é o de 24 horas.
A confusão é comum porque o contrato costuma trazer uma tabela com “internação: 180 dias”, sem ressalva. No balcão do hospital, à noite, a família ouve que o plano está em carência e que precisa pagar a conta como particular ou levar o paciente para a rede pública. Essa resposta contraria a lei quando há emergência atestada.
O plano pode cobrir só as primeiras 12 horas?
Esse é o segundo argumento mais usado pelas operadoras, e a Justiça tem recusado. A alegação é de que, durante a carência, a cobertura de emergência se limitaria às primeiras 12 horas de atendimento, com base em uma resolução antiga do setor.
Em um caso acompanhado pelo escritório, a juíza respondeu que uma norma inferior à lei não pode contrariar a lei, e que a Lei nº 9.656/1998 não criou limite de horas para preservar a vida de quem tem plano com cobertura hospitalar. A Súmula 302 do Superior Tribunal de Justiça vai na mesma linha: é abusiva a cláusula que limita no tempo a internação hospitalar.
Como a Justiça decidiu um caso assim?
O caso é de um bebê, com plano havia mais de quatro meses, levado ao hospital com um quadro respiratório grave e necessidade de oxigênio. O próprio plano registrou o atendimento inicial como urgência e emergência. Quando o hospital pediu a internação, a operadora negou por carência, duas vezes em poucas horas, durante a madrugada, e sugeriu a transferência da criança para a rede pública.
A família procurou o plantão judiciário, que concedeu a liminar, com multa diária. O plano cumpriu a ordem e a criança ficou internada até a alta.
Em outubro de 2026, a Justiça da Bahia confirmou a liminar na sentença e decidiu que:
- a operadora deveria custear toda a internação, com exames, remédios, oxigênio e honorários médicos, até a alta, sem cobrança posterior com base em carência;
- a carência de 24 horas já estava vencida havia meses, e a de 180 dias não se aplica a socorro imediato;
- o plano não podia negar o leito depois de ter ele mesmo classificado o atendimento como emergência;
- a família tinha direito a indenização por dano moral.
Sobre a indenização, vale um aviso. O Superior Tribunal de Justiça decidiu, no Tema 1365, que a simples recusa indevida de cobertura não gera, por si só, dano moral presumido. É preciso mostrar o que a negativa causou. No caso da Bahia, a juíza entendeu que negar leito a uma criança em emergência, de madrugada, vai muito além do aborrecimento. Cada caso depende das provas.
Está passando por uma situação parecida?
Fale com um de nossos especialistasE se o plano disser que a doença é preexistente?
A regra é outra, mas a emergência continua protegida. Para doença ou lesão que o paciente já tinha ao contratar, a Lei nº 9.656/1998, art. 11, proíbe a exclusão de cobertura depois de 24 meses de contrato e põe sobre a operadora o ônus de provar que o consumidor sabia da doença. Antes desse prazo, a recusa também tem limite.
A Súmula 609 do Superior Tribunal de Justiça diz que a recusa de cobertura sob a alegação de doença preexistente é ilícita se o plano não exigiu exames médicos antes da contratação nem demonstrou má-fé do consumidor. Na prática, a operadora que aceitou o cliente sem examinar não pode, depois, dizer que ele já estava doente sem provar que ele escondeu a informação.
O que fazer quando a internação é negada no hospital?
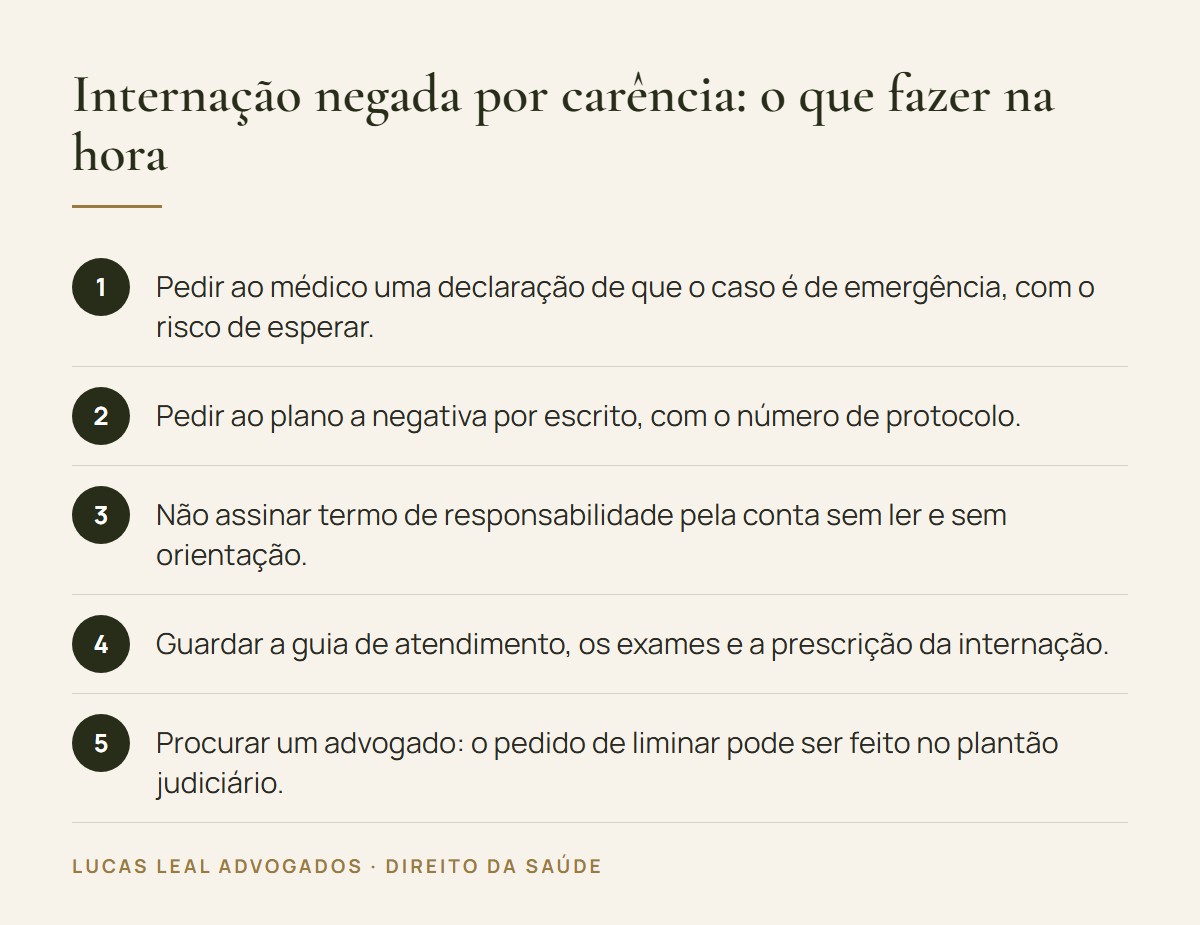
O mais importante é produzir prova enquanto o paciente está sendo atendido. A ordem costuma ser esta:
- Peça ao médico uma declaração curta dizendo que o caso é de emergência e qual é o risco de esperar ou transferir.
- Peça ao plano a negativa por escrito e anote o número de protocolo.
- Guarde a guia de atendimento, os exames e a prescrição da internação.
- Leia com atenção qualquer termo de responsabilidade pela conta antes de assinar.
- Procure um advogado especialista em direito da saúde. À noite e no fim de semana, o pedido de liminar pode ser levado ao plantão judiciário.
Se o exame ou o tratamento negado for de câncer, veja também o que fazer quando o PET-Scan é negado pelo plano e quando o plano nega a quimioterapia.
Perguntas frequentes
Contratei o plano há poucos dias. Tenho direito a atendimento de emergência?
Sim, depois de 24 horas da contratação. A Lei nº 9.656/1998, art. 12, V, “c”, limita a esse prazo a carência para urgência e emergência. O que precisa estar claro é a emergência, em declaração do médico que atendeu o paciente.
Quem decide se o caso é de emergência, o médico ou o plano?
O médico que atende o paciente. A Lei nº 9.656/1998, art. 35-C, I, define a emergência como o risco imediato de vida ou de lesões irreparáveis, caracterizado em declaração do médico assistente. O plano não pode trocar essa avaliação por uma análise administrativa.
Paguei a internação como particular. Posso cobrar do plano?
Pode pedir o reembolso na Justiça quando a negativa foi indevida. Guarde a nota fiscal, os recibos, o prontuário e a negativa do plano. O valor costuma ser devolvido com correção desde o pagamento e juros.
A carência de parto também cai em caso de emergência?
O prazo para parto a termo é de até 300 dias. Complicações na gestação, porém, são tratadas pela Lei nº 9.656/1998, art. 35-C, II, como urgência, e a carência de urgência é de 24 horas. O relatório do obstetra é o documento que define o enquadramento.
O hospital pode exigir cheque caução para internar?
A orientação é não deixar garantia sem antes falar com o plano e registrar a negativa. Se houver exigência de pagamento ou de assinatura de termo para que o paciente em emergência seja atendido, anote o nome de quem exigiu e leve o fato ao advogado junto com os demais documentos.
Em resumo
- A Lei nº 9.656/1998, art. 12, V, fixa três prazos máximos de carência: 300 dias para parto a termo, 180 dias para os demais casos e 24 horas para urgência e emergência.
- A Súmula 597 do Superior Tribunal de Justiça considera abusiva a cláusula que prevê carência maior que 24 horas para emergência ou urgência.
- Quem define a emergência é o médico que atende o paciente, em declaração (Lei nº 9.656/1998, art. 35-C, I).
- O plano também não pode limitar a internação a algumas horas: a Súmula 302 do Superior Tribunal de Justiça considera abusiva a cláusula que limita no tempo a internação hospitalar.
- Em outubro de 2026, a Justiça da Bahia confirmou a internação de um bebê que o plano tinha negado duas vezes por carência e condenou a operadora a pagar indenização.
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu caso por um advogado especialista em direito da saúde. Atualizado em 13 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas