Se o seu plano de saúde foi contratado por um CNPJ, mas quem usa é só a sua família, a Justiça pode tratá-lo como falso coletivo. Nesse caso, os aumentos acima do índice que a ANS autoriza para planos individuais e familiares podem ser anulados, a mensalidade pode cair e o que foi pago a mais pode ser devolvido.
O que é um plano falso coletivo?
É o plano de saúde que no papel é coletivo, mas na prática é familiar. A situação mais comum é esta: o corretor diz que não vende mais plano individual e oferece a contratação por um CNPJ, que pode ser um MEI aberto só para isso, a empresa de um parente ou uma associação. Quem entra no plano é o titular, o cônjuge e os filhos. Não há funcionários, não há grupo.
A diferença pesa no bolso. No plano individual ou familiar, o aumento anual não pode passar do índice que a ANS divulga todo ano. No plano coletivo, o percentual é definido pela operadora, com base em critérios como a sinistralidade, pelas regras da Resolução Normativa nº 565/2022 da ANS. O resultado é um contrato de família com reajuste de empresa.
Como saber se o meu plano é um falso coletivo?
Os sinais aparecem no próprio contrato e nos boletos. Vale conferir:
- O contrato ou a proposta estão em nome de um CNPJ, de uma associação ou de uma administradora de benefícios.
- Todos os beneficiários são da mesma família.
- O CNPJ não tem funcionários no plano, ou foi aberto perto da data da contratação.
- Os reajustes anuais ficaram acima do índice que a ANS divulgou para os planos individuais no mesmo ano.
- A operadora nunca explicou, com números, como chegou ao percentual.
Quanto mais itens se confirmam, mais forte é o indício. Foi exatamente o que a juíza observou no caso da Bahia: a proposta e as faturas mostravam que o grupo era restrito a quatro pessoas da mesma família, o que, nas palavras da decisão, descaracteriza a coletividade que justificaria a contratação empresarial.
O reajuste do plano empresarial pode ser anulado?
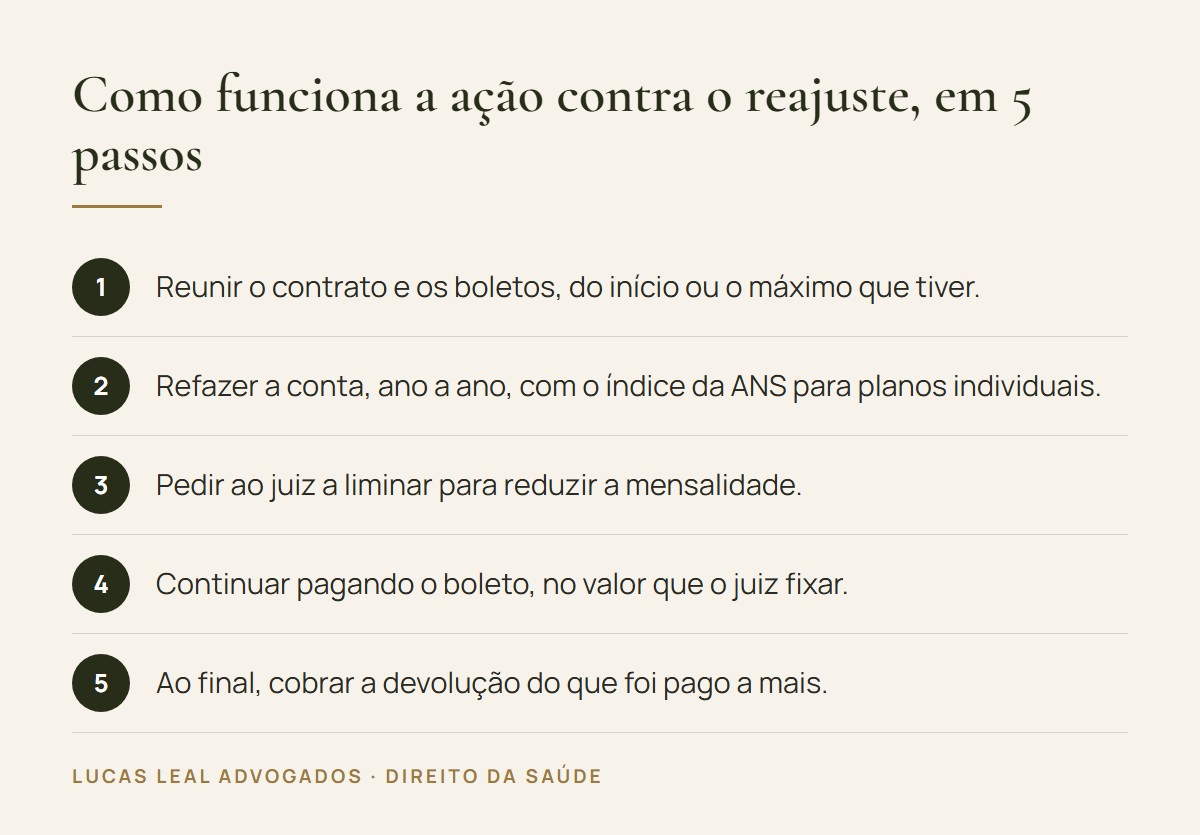
Pode, quando fica demonstrado que o contrato é familiar na prática. O pedido que se faz ao juiz é a troca dos percentuais aplicados pela operadora pelos índices anuais da ANS para planos individuais e familiares, desde o início do contrato.
Um caso acompanhado pelo escritório mostra como isso acontece. Uma família de quatro pessoas tinha um plano contratado em 2018 pelo CNPJ da empresa individual da titular. Em cerca de sete anos, a mensalidade subiu mais de 400%. Em março de 2026, a Justiça da Bahia concedeu a liminar e determinou que a operadora:
- recalculasse a mensalidade aplicando só os índices anuais da ANS para planos individuais e familiares, desde a contratação;
- ajustasse o reajuste por idade aos limites da Resolução Normativa nº 63/2003 da ANS;
- emitisse os novos boletos em 10 dias, sob pena de multa diária.
A mensalidade caiu para cerca da metade já na liminar. A família continua pagando os boletos no valor recalculado, e a devolução do que foi pago a mais fica para o fim do processo.
Cada caso depende dos documentos e do histórico de reajustes. Liminar não é regra, e há juízes que só decidem depois de ouvir a operadora.
Está passando por uma situação parecida?
Fale com um de nossos especialistasE o aumento por idade, também tem limite?
Tem. A Resolução Normativa nº 563/2022 da ANS, que substituiu a nº 63/2003, define dez faixas etárias e duas travas: o valor da última faixa não pode passar de seis vezes o valor da primeira, e a variação acumulada entre a sétima e a décima faixas não pode ser maior que a variação acumulada entre a primeira e a sétima.
O Superior Tribunal de Justiça decidiu, no Tema 1016, que essas regras valem também para os planos coletivos e que a conta da variação acumulada é matemática, não a simples soma dos percentuais. No caso da Bahia, a tabela do contrato previa 111,62% nas últimas faixas contra 97,75% nas primeiras, e a juíza viu aí indício de violação à norma.
Se eu entrar com a ação, o plano pode me cancelar?
Essa é a pergunta que mais ouvimos de quem tem doença crônica ou já precisou muito do plano. O medo é legítimo, e a resposta tem duas partes.
A primeira: ter usado o plano não dá à operadora o direito de aumentar a mensalidade sem critério. Plano de saúde existe para ser usado.
A segunda: o STJ fixou, no Tema 1082, que mesmo quando a operadora rescinde um plano coletivo, ela deve manter os cuidados de quem está internado ou em tratamento que garante a sobrevivência ou a integridade física, até a alta, desde que o titular pague a mensalidade. E no Tema 1047 o tribunal decidiu que o cancelamento de plano empresarial com menos de trinta beneficiários só vale com motivação idônea. Uma ação judicial contra reajuste não é motivo idôneo para cancelar ninguém.
Quais documentos separar antes de procurar um advogado?
| Documento | Para que serve |
|---|---|
| Contrato ou proposta de adesão | Mostra quem contratou e a tabela de faixas etárias |
| Boletos desde o início, ou o máximo que tiver | Permite refazer a conta dos reajustes ano a ano |
| Cartas de reajuste enviadas pela operadora | Mostram o percentual e a justificativa, quando existe |
| Carteirinhas de todos os beneficiários | Provam que o grupo é a família |
| Cartão do CNPJ | Mostra quando e para que a empresa foi aberta |
Sem os boletos antigos, é possível pedir à operadora o histórico de pagamentos. Veja também o passo a passo geral em reajuste abusivo do plano de saúde: passos para recorrer.
Perguntas frequentes
Plano de saúde por MEI é falso coletivo?
Pode ser. Quando o MEI foi aberto só para contratar o plano e os beneficiários são apenas o titular e a família, a Justiça tem reconhecido que o contrato é familiar na prática e aplicado a ele o índice de reajuste da ANS para planos individuais e familiares.
Quanto a mensalidade pode cair?
Depende de quanto os reajustes passaram do índice da ANS em cada ano e de há quanto tempo o contrato existe. Em um caso decidido na Bahia em março de 2026, a mensalidade de uma família de quatro pessoas caiu para cerca da metade na liminar. Cada conta é individual.
Dá para receber de volta o que paguei a mais?
Sim. Quando o reajuste é anulado, a diferença entre o que foi pago e o que deveria ter sido pago pode ser cobrada na mesma ação. No caso da Bahia, a decisão deixou a devolução para a fase final do processo.
Preciso parar de pagar o plano durante a ação?
Não. Parar de pagar dá à operadora motivo para cancelar o contrato. O pedido de liminar serve justamente para o juiz fixar um valor provisório. Enquanto ele não decide, o boleto deve ser pago normalmente.
O plano pode negar atendimento porque entrei na Justiça?
Não. A ação discute o preço, não a cobertura. A operadora continua obrigada a cumprir o contrato. Se houver negativa depois da ação, ela pode ser levada ao mesmo juiz. Veja o que fazer quando o plano de saúde nega um tratamento.
Quanto tempo demora uma ação de reajuste?
Varia conforme a vara e o estado. O pedido de liminar costuma ser analisado nos primeiros meses. Sem liminar, a redução vem com a sentença, o que pode levar um ano ou mais.
Em resumo
- Falso coletivo é o plano vendido como empresarial ou por adesão, mas que atende só uma família, sem um grupo de verdade por trás.
- Nos planos individuais e familiares, o reajuste anual segue o índice divulgado pela ANS. Nos coletivos, a operadora define o percentual, e é aí que a mensalidade dispara.
- Em março de 2026, a Justiça da Bahia mandou uma operadora recalcular a mensalidade de uma família de quatro pessoas, que caiu para cerca da metade, com prazo de 10 dias e multa diária.
- O reajuste por idade também tem limite: a Resolução Normativa nº 563/2022 da ANS, que substituiu a nº 63/2003, e o Tema 1016 do STJ valem para os planos coletivos.
- Entrar com a ação não autoriza o plano a cancelar o contrato de quem está em tratamento (Tema 1082 do STJ).
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu contrato por um advogado especialista em direito da saúde. Atualizado em 10 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas