Quando o plano nega uma internação de emergência que deveria cobrir, a conta do hospital, em regra, é problema do plano, e não da família. A Justiça tem declarado que o paciente não deve a fatura particular e que o hospital cobra da operadora. Foi o que aconteceu num caso do escritório em São Paulo, em novembro de 2026.
Por que o hospital manda a conta para a família?
Porque, sem a autorização do plano, o hospital fica sem saber quem vai pagar. A saída mais comum no balcão é transformar o atendimento em particular: a família recebe um termo de responsabilidade financeira para assinar e, depois, a fatura.
Isso costuma acontecer à noite, no pronto atendimento, com o paciente piorando. Ninguém lê com calma o que assina nessa hora. E a negativa do plano quase sempre vem com a mesma justificativa: o contrato ainda está em carência.
O plano pode negar a internação de emergência por carência?
Não, depois de 24 horas da contratação. A Lei nº 9.656/1998 limita a carência das emergências a esse prazo. Os 180 dias de carência valem para a internação programada, aquela que pode esperar.
Emergência, para a lei, é a situação com risco imediato de vida ou de lesão irreparável, declarada pelo médico que atende o paciente. Com essa declaração em mãos, a carência longa do contrato não pode ser usada contra o paciente. A regra completa está explicada em carência do plano de saúde em emergência: são 24 horas.
Tenho que pagar a conta se o plano negou sem razão?
Em regra, não. Quando a negativa é abusiva, a Justiça tem entendido que a conta deve ser paga pela operadora, que é quem tinha o dever de cobrir o atendimento. O hospital não fica sem receber: ele cobra da operadora, com quem tem contrato.
Isso vale também para a transferência. A Lei nº 9.656/1998 obriga o plano com internação a cobrir a remoção do paciente para outro hospital quando ela é comprovadamente necessária. Ambulância com UTI negada por carência, num caso de emergência, entra na mesma discussão.
Como a Justiça decidiu um caso do escritório?
Em junho de 2026, um bebê com pouco mais de dois meses de plano teve bronquiolite aguda grave, com dificuldade para respirar. O médico prescreveu internação imediata em UTI pediátrica e transferência para outro hospital em ambulância com suporte intensivo.
O plano negou a remoção e a internação, alegando que faltavam os 180 dias de carência. O hospital, por sua vez, condicionou a continuidade do atendimento à assinatura de um termo financeiro particular pela mãe.
O escritório pediu a liminar no plantão judiciário, e ela veio no dia seguinte, com multa diária de R$ 1.000 se o plano não cumprisse. A internação foi feita. Em novembro de 2026, a sentença da Justiça de São Paulo:
- confirmou que o plano tinha de pagar a remoção e a internação na UTI até a alta, com exames, remédios, fisioterapia e honorários médicos;
- declarou que a mãe e o bebê não devem nada da cobrança particular do hospital, que deve receber da operadora;
- condenou o plano a pagar indenização por dano moral ao bebê.
A juíza também afastou o argumento de que o plano só cobriria as primeiras 12 horas, lembrando a Súmula 302 do Superior Tribunal de Justiça. A decisão ainda pode ser objeto de recurso, e cada caso depende dos documentos.
Está passando por uma situação parecida?
Fale com um de nossos especialistasE o hospital, também foi condenado?
Não, e isso ajuda a entender quem responde pelo quê. O pedido de indenização contra o hospital foi rejeitado, porque o hospital continuou atendendo o bebê sem interrupção e não deu alta forçada. Quem negou a cobertura foi o plano.
Na prática, o hospital fica com o direito de cobrar pelo atendimento, mas da operadora, e não da família. A sentença foi expressa nesse ponto: a cobrança dirigida ao paciente não vale quando a recusa da operadora foi abusiva.
Já assinei o termo de responsabilidade. E agora?
Ainda é possível discutir. Ter assinado o termo no momento da emergência, com o paciente em risco, não impede que a Justiça declare que a família não deve a conta, quando a negativa do plano foi indevida. No caso de São Paulo, a cobrança particular foi anulada mesmo depois do termo exigido pelo hospital.
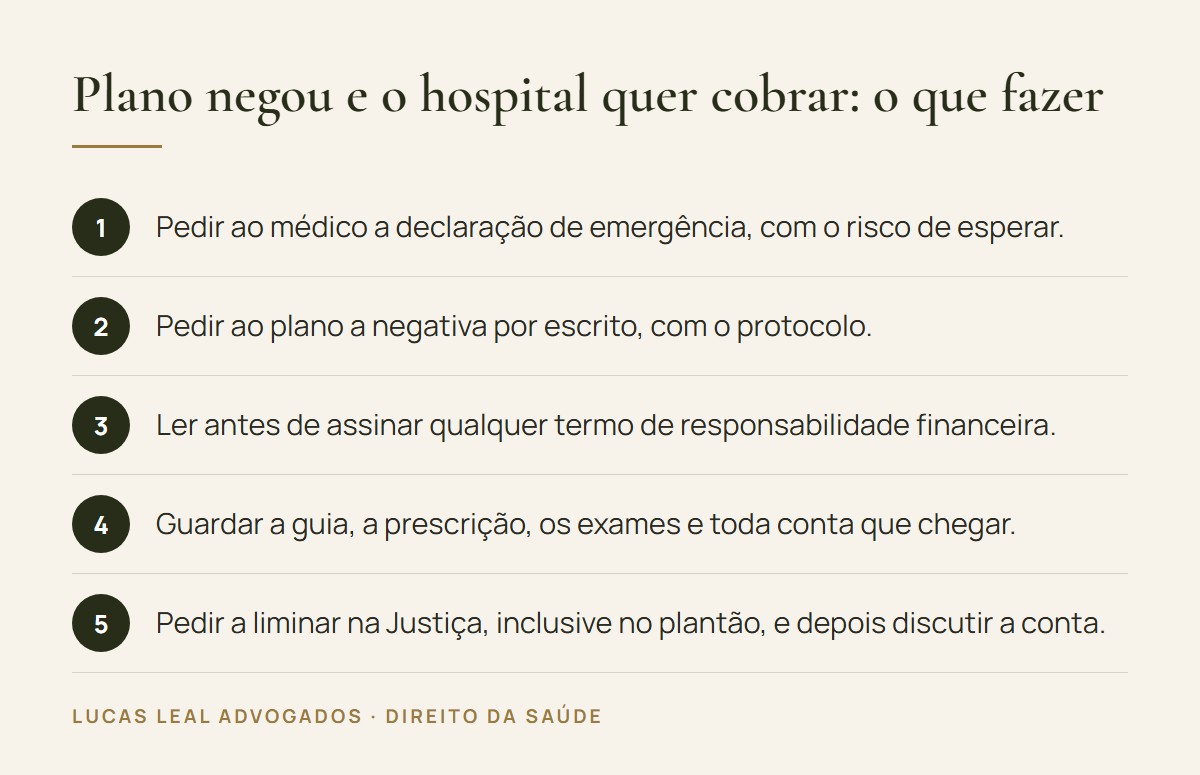
O mais importante é não pagar por impulso e guardar tudo: o termo, a fatura, a negativa do plano e os documentos médicos. Se a conta já foi paga, o valor pode ser pedido de volta ao plano na mesma ação, como reembolso.
Cabe indenização por dano moral?
Pode caber, mas não é automática. O Superior Tribunal de Justiça decidiu no Tema 1.365 que a simples recusa indevida não gera, sozinha, dano moral presumido. É preciso mostrar que a situação passou do aborrecimento comum.
No caso do bebê, a juíza reconheceu o dano moral pela gravidade concreta: um bebê com insuficiência respiratória, a família pressionada a assinar a conta e o risco real de não ter a UTI. Cada caso é analisado pelos fatos e pelas provas. Situações parecidas, com material cirúrgico, estão em material da cirurgia negado pelo plano: o que fazer?.
Perguntas frequentes
O hospital pode cobrar de mim se o plano negou?
O hospital pode tentar, mas, quando a negativa do plano é abusiva, a Justiça tem declarado que o paciente não deve a conta e que o hospital deve cobrar da operadora. Foi o que decidiu a Justiça de São Paulo em novembro de 2026, num caso do escritório.
Assinei o termo de responsabilidade financeira. Sou obrigado a pagar?
Não necessariamente. Assinar o termo durante uma emergência não impede a Justiça de anular a cobrança quando a recusa do plano foi indevida. Guarde o termo, a fatura e a negativa do plano, e não pague por impulso antes de uma orientação.
Qual é a carência para internação de emergência?
São 24 horas contadas da contratação, conforme a Lei nº 9.656/1998 e a Súmula 597 do Superior Tribunal de Justiça. Os 180 dias valem para a internação programada. Na emergência declarada pelo médico, o plano não pode usar a carência longa.
O plano tem que pagar a ambulância para outro hospital?
Quando a remoção é comprovadamente necessária, sim. A Lei nº 9.656/1998 obriga o plano com internação hospitalar a cobrir a remoção do paciente para outro hospital, dentro da área de abrangência do contrato. A carência longa não vale na emergência.
Já paguei a conta do hospital. Consigo o dinheiro de volta?
É possível pedir ao plano o reembolso do que foi pago, quando a negativa foi abusiva. O pedido costuma ir na mesma ação que discute a cobertura. Para isso, guarde a fatura, o comprovante de pagamento, a negativa e os documentos médicos.
Em resumo
- A carência para urgência e emergência é de no máximo 24 horas da contratação (Lei nº 9.656/1998, art. 12, inciso V, alínea “c”, e Súmula 597 do STJ).
- A cobertura da emergência é obrigatória quando há risco imediato de vida ou de lesão irreparável declarado pelo médico (Lei nº 9.656/1998, art. 35-C, inciso I).
- O plano com internação cobre a remoção comprovadamente necessária para outro hospital (Lei nº 9.656/1998, art. 12, inciso II, alínea “e”), e não pode limitar a internação no tempo (Súmula 302 do STJ).
- A recusa indevida não gera dano moral presumido; é preciso mostrar o abalo concreto (Tema 1.365 do STJ).
- Em novembro de 2026, a Justiça de São Paulo confirmou a UTI pediátrica de um bebê negada por carência, declarou que a família não devia a conta particular do hospital e condenou o plano por dano moral.
Conteúdo informativo de Lucas Leal Advogados, escritório de direito da saúde. Não substitui a análise do seu caso por um advogado especialista em direito da saúde. Atualizado em 15 de novembro de 2026.
Quer que um advogado especialista analise o seu caso?
Fale com um de nossos especialistas